Vivo X Fold3 Pro
- 8.8/10 (12 Reviews)


Kepala HAM PBB Volker Türk menyerukan garis merah global, verifikasi independen, dan pengamanan lebih kuat untuk menghadapi risiko AI canggih.


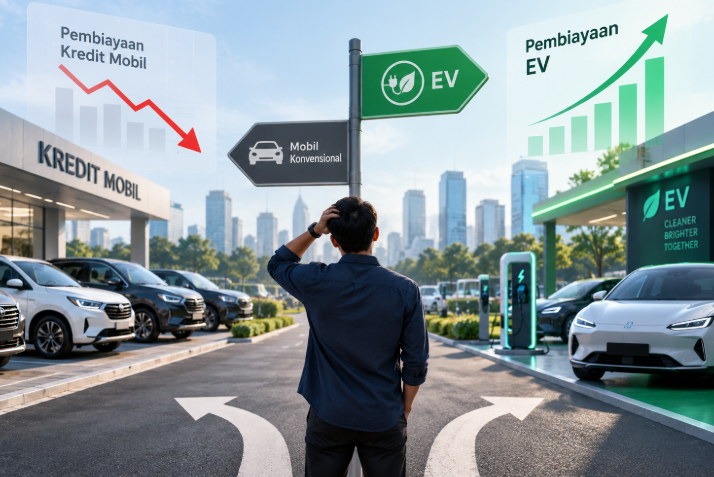
Hedra.ID, Jakarta - Pembiayaan kendaraan listrik sedang tumbuh ketika pembiayaan mobil secara umum justru melemah. Sekilas, dua angka ini mudah dibaca sebagai tanda bahwa konsumen mulai meninggalkan kendaraan konvensional dan beralih ke EV.
Data Otoritas Jasa Keuangan (OJK) menunjukkan penyaluran pembiayaan kendaraan listrik melalui industri multifinance mencapai Rp25,49 triliun per Juli 2026. Nilainya tumbuh 37,84% dibandingkan periode yang sama tahun sebelumnya.
"Nilainya tumbuh sebesar 37,84%, jika dibandingkan periode sama tahun sebelumnya," ujar Kepala Eksekutif Pengawas Lembaga Pembiayaan OJK Agusman dalam lembar jawaban tertulis yang dilansir Kontan, Senin (14/9/2026).
Pada periode yang sama, pembiayaan kendaraan roda empat atau mobil bergerak ke arah berlawanan. Nilainya mencapai Rp230,92 triliun, turun 2,43% secara tahunan.
Perbedaannya memang mencolok. Namun, dua angka itu belum cukup untuk menyimpulkan bahwa konsumen sedang berpindah dari mobil konvensional ke kendaraan listrik.
Masalah pertama ada pada kategorinya. Angka Rp25,49 triliun merujuk pada pembiayaan kendaraan listrik di industri multifinance. OJK menyebut pertumbuhannya terutama didukung segmen roda dua listrik dan hybrid yang tumbuh 48,87% secara tahunan.
Sementara itu, angka Rp230,92 triliun merujuk pada pembiayaan kendaraan roda empat atau mobil. Dengan kata lain, keduanya tidak sepenuhnya membicarakan kelompok kendaraan yang sama. Pertumbuhan pembiayaan EV bukan hanya cerita tentang mobil listrik yang bersaing dengan mobil berbahan bakar konvensional.
Perbedaan cakupan ini penting karena kalimat "EV naik, mobil turun" mudah menciptakan kesan bahwa satu kategori sedang mengambil pasar kategori lain. Data yang tersedia belum cukup untuk menunjukkan hubungan langsung seperti itu.
Bahkan di dalam pasar mobil sendiri, arahnya tidak seragam. Pembiayaan mobil bekas konvensional turun 4,52% menjadi Rp86,25 triliun, sedangkan pembiayaan kendaraan listrik atau hybrid bekas tumbuh 103,06% menjadi Rp1,52 triliun.
Pertumbuhan kendaraan listrik bekas terlihat sangat tinggi. Namun, nilai nominalnya masih jauh lebih kecil dibanding pembiayaan mobil secara keseluruhan.
Di sinilah angka pertumbuhan perlu dibaca bersama ukuran pasarnya. Persentase menunjukkan seberapa cepat suatu nilai berubah dari periode sebelumnya. Angka itu tidak otomatis menunjukkan seberapa besar kategori tersebut dalam keseluruhan pasar.
Segmen dengan basis yang lebih kecil bisa mencatat pertumbuhan persentase tinggi ketika nilai pembiayaannya bertambah. Sebaliknya, kategori yang jauh lebih besar dapat mengalami penurunan tipis tetapi tetap memiliki nilai pembiayaan berkali-kali lipat lebih besar.
Pembiayaan kendaraan listrik tercatat Rp25,49 triliun, sedangkan pembiayaan mobil mencapai Rp230,92 triliun. Kedua angka ini tidak bisa dipakai untuk menghitung pangsa secara langsung karena cakupannya berbeda, tetapi perbedaannya membantu menunjukkan satu hal: pertumbuhan yang cepat tidak sama dengan pasar yang sudah dominan.
Karena itu, kenaikan EV lebih aman dibaca sebagai tanda bahwa segmen tersebut sedang berkembang lebih cepat, bukan bukti bahwa mayoritas pembiayaan kendaraan telah berpindah ke listrik.
OJK juga berhati-hati ketika membaca turunnya pembiayaan mobil. Penurunan tersebut, menurut Agusman, tidak serta-merta menunjukkan konsumen beralih ke pembelian tunai.
"Karena dapat dipengaruhi antara lain preferensi konsumen dan perkembangan pembiayaan kendaraan," ujarnya.
Logika yang sama berlaku ketika penurunan pembiayaan mobil dibandingkan dengan pertumbuhan EV. Naiknya pembiayaan kendaraan listrik belum cukup untuk membuktikan bahwa penurunan di pasar mobil terjadi karena konsumen berpindah ke EV.
Yang terlihat lebih jelas adalah perbedaan momentum. Pasar pembiayaan mobil secara luas sedang melemah, sementara sejumlah segmen kendaraan listrik dan hybrid masih tumbuh relatif cepat.
OJK juga menilai hadirnya model mobil listrik baru dengan harga lebih kompetitif dan terjangkau berpotensi mendorong pertumbuhan pembiayaan. Namun, penilaian itu masih berbicara tentang potensi. Ia belum membuktikan bahwa harga menjadi penyebab tunggal kenaikan pembiayaan EV yang terlihat sekarang.
Jadi, dua arah data tersebut sebaiknya tidak dimaknai sebagai cerita sederhana tentang kendaraan listrik menggantikan mobil konvensional. Ada pertumbuhan kuat pada pembiayaan EV, tetapi untuk menyebutnya sebagai perpindahan besar perilaku konsumen masih dibutuhkan data yang membandingkan mobil listrik dan mobil konvensional dalam kategori, periode, dan basis pembiayaan yang sama.